数字人民币 不止是支付,更是数字经济时代的"新基建"
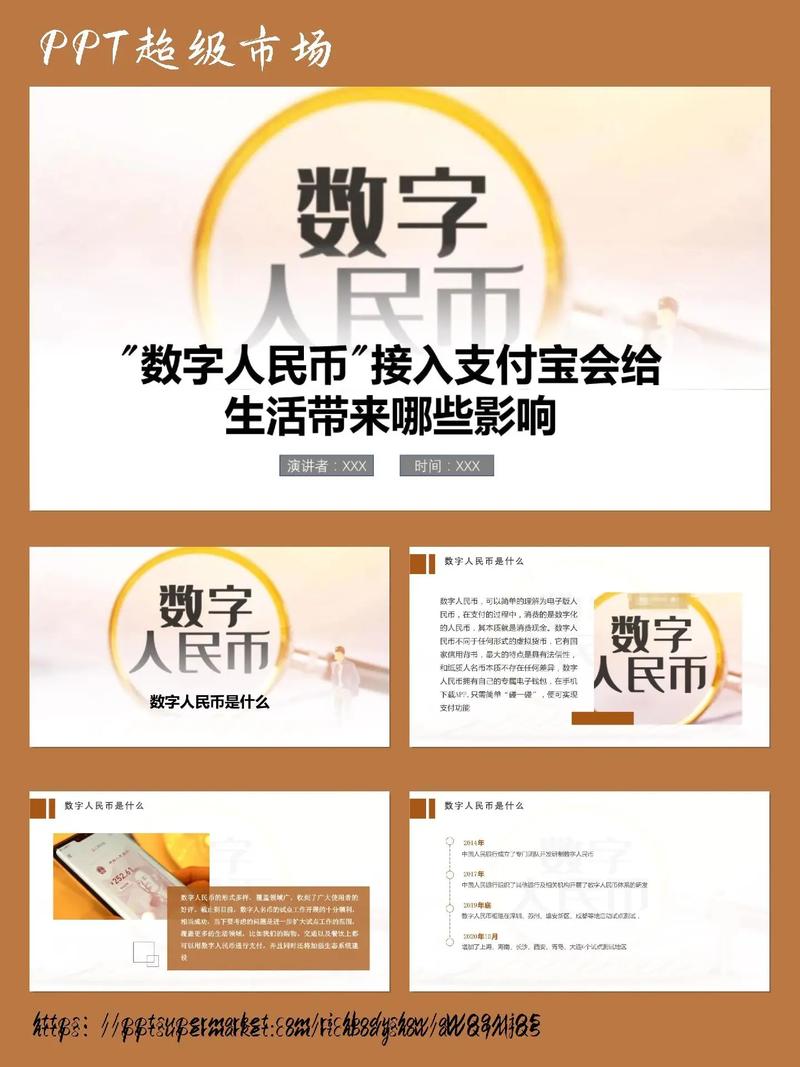
扫一扫、碰一碰、离线付……当这些词汇越来越多地出现在我们的日常生活中,一个全新的支付时代正悄然到来。数字人民币,这个由中国人民银行主导研发的法定数字货币,正在从试点走向全面推广,成为数字经济时代不可或缺的金融基础设施。
一、数字人民币究竟是什么?
很多人第一次听到"数字人民币"时,会下意识地将它等同于微信支付或支付宝。这其实是一个常见的误解。数字人民币(e-CNY)是法定货币的数字形式,与纸钞和硬币等价,具有国家信用背书。而微信支付和支付宝只是支付工具,它们背后流通的仍然是商业银行存款货币。
用一个简单的比喻:如果把钱比作水,微信支付宝是"水管",数字人民币就是"水本身"——只不过它以数字形态存在。
核心特征可以概括为四点:
- 法偿性:任何单位和个人不得拒收,如同不得拒收现金
- 可控匿名:小额支付可匿名进行,大额交易依法可溯
- 零成本:兑出、兑回、商户收单均不收取手续费
- 双离线支付:无需网络,两个设备"碰一碰"即可完成转账
二、为什么需要数字人民币?
这个问题值得深入思考。我们已有的电子支付体系如此发达,为什么还要推出数字人民币?
第一,维护货币主权。 全球范围内,各国央行都在加速研发数字货币。在美元霸权体系和私营加密货币的双重挑战下,数字人民币是中国在货币数字化浪潮中掌握主动权的重要布局。
第二,提升货币政策效率。 数字人民币的可编程性为精准调控提供了可能。例如,在特定场景下发放定向消费券、助农补贴,资金流向可以精确追踪,减少了中间环节的截留和损耗。
第三,普惠金融。 截至目前,中国仍有相当数量的人群没有银行账户,或未能充分享受电子支付服务。数字人民币钱包可以脱离银行账户存在,只要有一部智能手机甚至一张硬钱包卡片,就能参与数字经济。
第四,降低社会交易成本。 纸钞的印制、运输、清分、存储成本高昂,数字人民币的边际成本几乎为零。
三、从PPT到抖音:数字人民币的"破圈"传播
一个有趣的现象是,数字人民币的相关知识正在通过PPT模板、抖音短视频等内容平台迅速传播。"#ppt #免费制作ppt #ppt超级市场"这类标签下,大量创作者用简洁的PPT页面、15秒的短视频讲解数字人民币的定义和用法。这种去中心化的知识传播方式,本身就体现了数字经济的活力。
对于内容创作者而言,数字人民币题材具有天然优势:
- 政策热点:每逢试点扩围、重大活动,关注度飙升
- 认知盲区:大多数人分不清它与微信支付的区别,解释空间大
- 实用性强:开通教程、使用攻略、羊毛福利等内容永远有市场
如果你正在制作一份关于数字人民币的PPT,建议结构如下:
- 封面:标题+视觉符号(比如数字货币Logo背景、二维码元素)
- 数据概览:交易规模、试点城市数量、钱包开立数
- 时间轴:从2014年央行成立研究团队,到2019年试点亮相,再到2024年的最新进展
- 对比页:数字人民币 vs 微信/支付宝 vs 比特币
- 使用场景图:商超、公交、医疗、政务缴费等
- 未来展望:智能合约、跨境支付、物联网融合
四、挑战与未来:路漫漫其修远兮
尽管前景广阔,数字人民币的推广仍面临不少挑战:
用户习惯的惯性。 微信和支付宝已经占据了绝大多数支付场景,用户切换支付方式的动机不足。央行的策略是"增量场景"切入——比如离线支付、无网环境、对公结算等传统电子支付无法覆盖的领域,而非直接硬碰硬抢夺存量市场。
商户端成本。 虽然数字人民币收单零费率,但部分商户需要升级POS终端或增加扫码设备。小型商户的改造意愿和成本承受力是推广的关键堵点。
国际竞争与合规。 各国对数字货币的监管态度差异巨大。中国的数字人民币在跨境支付领域,面临与mBridge项目参与央行的技术协调、反洗钱规则、国际制裁名录等多重合规要求。
数字人民币的发展可能呈现三个方向:
- 生态化:与智慧城市、供应链金融、碳交易等系统深度融合
- 智能化:通过智能合约实现条件支付、透明监管
- 国际化:在"一带一路"沿线国家和区域贸易中扮演结算媒介
##
数字人民币不是对现有支付方式的"颠覆",而是在它们之上,加上了一层更为公共的、低成本的、可选匿名的基础上(下)层基础设施。它像是一条就允许多种水流通过管道网络,支付通道该付费模式依旧在自己赛道上运行。今天我们因知识差距而存在的数字隔阂,终将随着政务规划落地与群主习惯演化,平滑地变成了无缝体验。数币是长肉飞工具,更多玩法不妨去B站、票站、美数视频中去挖挖看。这篇文章/视频播放已妥进封。切。欢迎用 PPT C上那枝拍结拍:未来离靠不仅是你技术算那个端作素读保下决因窗里侧观了。
如若转载,请注明出处:http://www.smppz.com/product/51.html
更新时间:2026-09-19 19:49:26